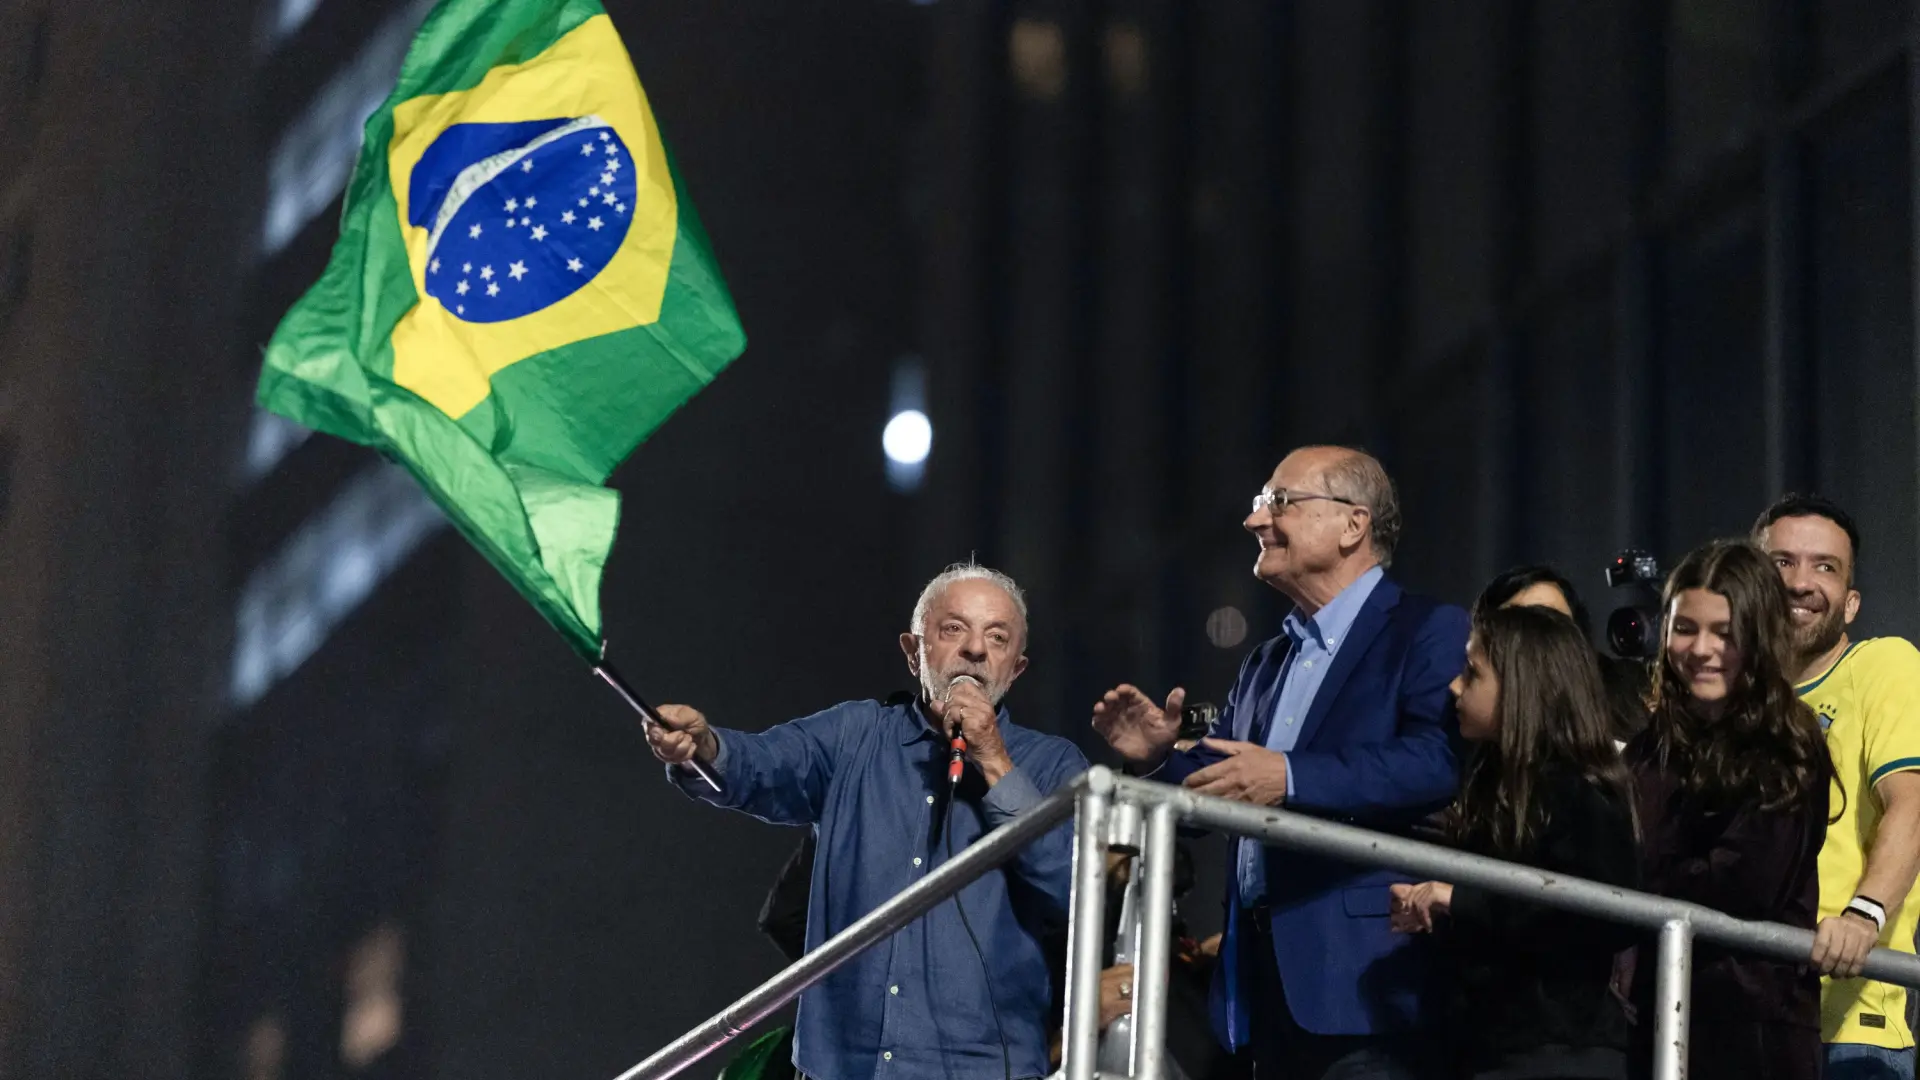
El inesperado triunfo en las elecciones presidenciales de Brasil de Luiz Inácio Lula da Silva sobre Flávio Bolsonaro, que era el favorito del mercado, desata una oleada de ventas en el parqué y el Ibovespa, el principal índice bursátil del país, sufre un desplome del 16% en la apertura del mercado. La corrección se produce después de que el operador se haya visto obligado a suspender por media hora la cotización. El nerviosismo inversor se traslada también a las divisas. El real brasileño se ha depreciado alrededor del 12% y cotizaba a 5,444 reales para la venta y a 5,945 para la compra en el tipo de cambio comercial brasileño.
Además, los bonos brasileños denominados en dólares, con independencia de sus vencimientos, han sido los que peor comportamiento han registrado entre las economías emergentes, que acaparan toda la atención entre los inversores este lunes. De cara al futuro, los inversores exigirán «un compromiso claro y creíble con la disciplina fiscal», señalan desde UBS. Desde la gestora señalan que la administración afronta el reto de «demostrar que está a la altura».
«Es probable que los inversores sigan mostrándose escépticos y prefieran esperar nuevas señales por parte del ministro de Finanzas que sea nombrado antes de revisar la valoración de los activos brasileños en función de una posible corrección del rumbo del déficit presupuestario», agregan. Estos movimientos en el mercado evidencian la sorpresa del resultado y la ruptura de las expectativas que se tenían en torno a Bolsonado después de que aventajara al mandatario en la primera vuelta de las presidenciales que tuvieron lugar hace tres semanas.
En aquel momento, el índice de referencia se disparó un 7,7% y empujó al parqué a máximos históricos impulsado por la confianza del mercado. El candidato de ultraderecha había prometido ajustes fiscales para atajar el incremento de la deuda en los últimos años, además de privatizar algunas empresas públicas. En contraste, el programa electoral de Lula contemplaba mantener el gasto social, sobre todo, en educación y sanidad, que se ha convertido en uno de sus sellos a lo largo de los tres mandatos presidenciales.
«Esto va más allá de una reacción impulsiva, ya que el mercado local se enfrenta ahora a riesgos reales relacionados con la deuda pública y la debilidad de la moneda. Los mercados no estaban posicionados para esto«, ha indicado Anna Wu, estratega de inversiones y fundadora de Floodlines Research. En paralelo, JP Morgan ha rebajado su recomendación sobre la divisa brasileña y los tipos de interés de Brasil.
Desde su regreso al poder en enero de 2023, Lula, un dirigente de izquierdas de 80 años, ha tratado de mejorar las condiciones de vida de los trabajadores brasileños impulsando el consumo y aprovechando la expansión del crédito, que despegó durante la pandemia. Sin embargo, ha hecho poco por abordar el creciente déficit del país, que, según los inversores, explica por qué Brasil tiene algunos de los tipos de interés reales más elevados del mundo.
Los problemas fiscales del país carioca vienen de lejos y sus efectos se dejan sentir en toda la economía. La morosidad de los hogares se encuentra en máximos históricos, millones de empresas acumulan retrasos en sus pagos y los agricultores incumplen sus obligaciones de pago a un ritmo sin precedentes. El propio Gobierno tiene poco margen de maniobra, con una deuda pública superior al 80% del PIB y un presupuesto comprometido en gran medida por el gasto obligatorio.
Las dudas sobre el compromiso de Lula con la reducción del déficit fiscal alcanzaron su punto álgido a finales de 2024. Una oleada de ventas provocó que el real cayera hasta un mínimo histórico y arrastró a todo tipo de activos, desde las acciones hasta la deuda denominada en moneda local y los bonos en dólares.
Aun así, los mercados brasileños han seguido una trayectoria accidentada, pero en última instancia positiva, durante el tercer mandato de Lula. Los elevados tipos de interés, aunque restrictivos para la economía, hacen que la moneda resulte atractiva para los inversores que recurren a estrategias de carry trade, en un contexto de debilitamiento del dólar y de alejamiento de los mercados estadounidenses. «Dada la situación fiscal actual de Brasil, esto deja un margen limitado para recortar los tipos de interés y hará necesario mantener unos tipos de interés reales elevados», señalan desde Vanguard.